통신원 리포트
검증된 데이터를 바탕으로 한 해외 전문 사례와 해외통신원이 직접 수집한 현지 리포트로
글로벌 트렌드를 제공합니다.
2026년 상반기 중국 옥외광고시장 현황과 구조적 변화
— 디지털 전환, 매체구조 재편 및 정책환경을 중심으로
1. 도입
중국은 세계 최대의 옥외광고시장으로, 광고비 규모와 참여 광고주 수 모두에서 글로벌 광고산업의 동향을 가늠하는 핵심 시장으로 자리 잡고 있다. 시장규모뿐 아니라 디지털 전환의 속도, 매체구조의 변화, 정책·규제체계의 조정 범위에서도 다른 국가와 차별화되는 움직임이 나타나고 있다. 최근 수년간 중국 옥외광고시장은 단순한 양적 성장을 넘어 매체의 디지털화, 광고주 구성의 재편, 지역시장 간 격차 조정, 중앙·지방 정부의 규제체계 개편이 동시에 진행되는 복합적인 전환기에 들어서고 있다. 광고매체의 기술적 기반이 바뀌면서 광고비의 흐름과 광고주의 매체 선택이 변화하고 있으며, 정부도 산업지원과 감독체계를 함께 조정하고 있다.
본 보고서는 2026년 상반기를 기준으로 중국 옥외광고시장의 현황과 구조적 변화를 분석한다. 먼저 시장규모와 광고주 참여의 변화를 살펴보고, 전통매체와 디지털 매체 간 성장 격차와 매체구조의 재편 양상을 검토한다. 아울러 지역별 시장구조와 광고업종 구성의 변화, 중앙정부와 지방정부의 정책·규제환경 변화를 점검한다.
2. 2026년 상반기 중국 옥외광고시장 현황
1) 중국 광고시장의 변화와 옥외광고시장의 성장
2026년 상반기 중국 광고시장은 전반적인 소비 회복세가 크지 않은 상황에서도 비교적 안정적인 성장 흐름을 보였다. CTR의 매체 모니터링 자료에 따르면, 2026년 상반기 중국의 전체 광고비는 전년 동기 대비 8.5% 증가하였다. 최근 5년간 상반기 기준으로 가장 높은 증가율이다. 정보통신과 인공지능(AI) 관련 제품·서비스의 광고가 빠르게 증가하면서 광고시장 성장을 견인하였다.
옥외광고시장도 성장세를 이어갔다. 중톈잉신(CODC) 자료에 따르면 2026년 상반기 중국 옥외광고 지출액은 매체사 공시단가 기준으로 1,314.04억 위안에 달했으며, 옥외광고에 참여한 브랜드는 1만 8천 개를 넘어섰다. 통계범위 조정분을 제외하면 옥외광고비 증가율은 전년 동기 대비 7%로 나타났다.
다만 공시단가 기준 집계액을 실제 광고사업자의 매출액과 동일하게 볼 수는 없다. CODC 자료는 각 매체사가 제시하는 공시단가를 기준으로 광고 규모를 산출하기 때문이다. 그러나 동일한 기준으로 전년과 비교하면 2025년주춤했던 성장의 흐름을 벗어나 2026년 상반기 광고 활동이 다시 늘어나고 있다는 점은 확인할 수 있다. 참여 브랜드 수가 1만 8천 개를 넘어섰다는 점도 광고시장의 저변 확대를 뒷받침한다.
2) 옥외광고 투자규모와 광고주 참여 확대
2026년 상반기 중국 옥외광고시장에서 주목할 변화는 광고 지출 규모와 함께 참여 브랜드가 증가했다는 점이다. 매체별로는 영상형 옥외광고의 성장세가 두드러졌다. 2026년 상반기 전국 영상형 옥외광고 지출액은 905.51억 위안으로 전년 동기 대비 11% 증가하였으며, 광고에 참여한 브랜드도 5,386개로 확대되었다. 건물 내부와 엘리베이터 공간에 설치된 LCD 광고의 비중이 커지면서 영상형 매체의 성장을 주도한 것으로 파악된다.
광고주의 구성도 변화하고 있다. 전통적인 식품·음료·화장품뿐 아니라 인터넷 플랫폼과 소프트웨어 기업의 옥외광고가 증가하였다. CODC는 소프트웨어, 식품, 의류 등의 업종에서 참여 브랜드 수와 브랜드당 광고비가 함께 증가한 것으로 분석하였다. 온라인 중심으로 성장한 기업들이 오프라인 매체로 광고 영역을 넓히고 있다는 점이 주요 특징이다.
광고주 확대의 배경에는 옥외광고 매체의 역할 변화가 있다. 과거의 대규모 노출 위주 매체에서, 엘리베이터·상업시설·지하철·공항 등 생활 동선 위에서 소비자와 반복 접촉하는 매체로 성격이 변화하고 있다. 온라인 기업들이 브랜드 인지도와 이용자 접점 확대 수단으로 옥외광고를 택하는 이유도 여기에 있다. CTR 역시 2026년 상반기 식품기업 등이 TV와 엘리베이터를 비롯한 오프라인 매체의 광고비를 확대한 것으로 집계하였다.
3) 월별 광고투자 추이와 상반기 시장의 주요 특징
2026년 상반기 옥외광고 지출은 월별로 일정한 흐름을 보였다. 1월에는 전년도 4분기의 광고수요가 이어지면서 비교적 높은 수준을 유지하였고, 2월에는 춘절 연휴 등의 영향으로 광고 활동이 감소하였다. 3-4월에는 소비시장 상황과 업종별 광고전략의 차이로 증감세가 엇갈렸으며, 5월부터 다시 증가세로 전환되어 6월까지 상승 흐름이 이어졌다.
5-6월의 광고비 증가는 봄·여름 소비시즌, 온라인 유통업체의 대규모 판촉행사, 오프라인 소비활동 확대가 겹친 결과로 보인다. 상반기 월별 흐름을 종합하면 1월 높은 수준 유지 → 2월 감소 → 3-4월 조정 → 5-6월 회복으로 정리할 수 있다.
2026년 상반기 시장은 세 가지 특징으로 정리된다. 첫째, 옥외광고비와 참여 브랜드 수가 함께 증가하였다. 둘째, 전체 옥외광고 가운데 영상형 매체의 성장세가 상대적으로 강했다. 셋째, 인터넷·소프트웨어 기업을 포함한 새로운 광고주가 오프라인 매체 활용을 확대하고 있다. 광고비 증가에 그치지 않고, 광고주 구성과 매체 이용방식까지 변화가 이어지고 있다는 점에서 2026년 상반기 시장의 성장은 양적 확대와 구조적 전환이 병행된 것으로 평가할 수 있다.
3. 디지털 전환과 옥외광고 매체구조의 재편
1) 전통 옥외매체와 영상형 옥외매체의 성장 격차
2026년 상반기 중국 옥외광고시장의 매체별 실적을 보면 전통매체와 영상형 매체 사이에 성장 격차가 뚜렷하게 나타난다. 1분기 전통 옥외매체의 광고비는 전년 동기 대비 9% 증가했으나, 영상형 매체는 13% 증가해 두 매체 간 성장률 차이가 4%정도 나타났다. 전통매체 가운데 지하철·철도역·버스정류장은 증가했지만 공항, 버스 외부광고, 도로변 광고 등은 상대적으로 부진했다. 영상형 매체에서는 건물 LCD와 옥외 전자스크린의 증가세가 두드러졌다.
2분기에 들어서면서 매체별 차이는 더 분명해졌다. 특히 1분기에 증가세를 보였던 전통매체가 5월에는 감소로 전환되는 등 변화가 뚜렷하게 나타났다
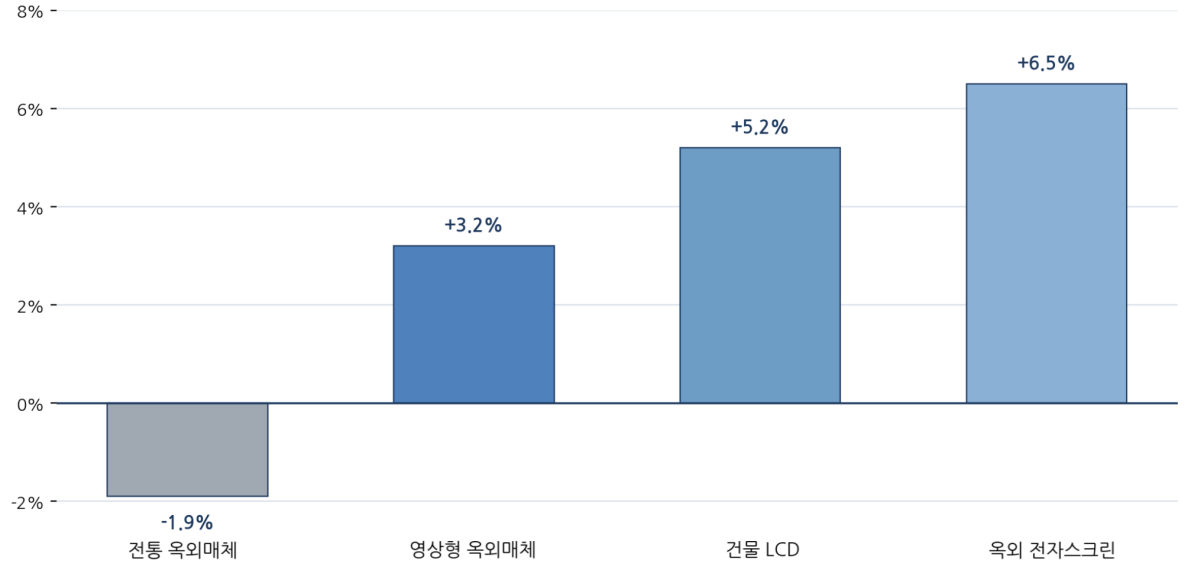
<그림1> 2026년 5월 중국 주요 옥외광고 매체의 전년 동월 대비 증감률
<그림1>에서 보는 바와 같이 5월 전통 옥외매체의 광고비는 전년 동월 대비 1.9% 감소한 반면, 영상형 옥외매체는 3.2% 증가했다. 같은 달 건물 LCD는 5.2%, 옥외 전자스크린은 6.5% 증가하였다. 전통매체 중에서는 공항과 일부 개별 옥외매체가 증가했으나, 지하철·철도역·버스정류장·버스 외부광고 등 주요 교통매체는 감소하였다.
전통매체의 수요가 일시에 줄었다기보다는 광고비의 증가분이 디지털 화면을 활용하는 매체에 상대적으로 집중되는 흐름이 확인된다. 건물 LCD와 전자스크린은 1분기와 5월 모두 성장세를 유지한 반면, 전통 교통매체는 지역과 매체 유형에 따라 증가와 감소가 엇갈렸다. 즉, 옥외광고시장의 디지털 전환은 광고비 배분의 중심이 영상형 매체로 점차 이동하는 형태로 진행되고 있는 것으로 나타났다.
2) 건물 LCD와 전자스크린 중심의 디지털 매체 확대
디지털 매체 가운데 가장 큰 변화는 건물 LCD의 확대이다. 중국에서 건물 LCD는 오피스빌딩, 주거단지, 상업시설의 엘리베이터와 공용공간 등에 설치된 디지털 광고화면을 주로 의미한다. 대형 옥외공간보다 소비자의 생활권 안에서 반복적으로 광고를 노출할 수 있다는 점이 특징이다.
2026년 1분기 전국 자료에서는 건물 LCD의 광고 비중이 최근 2년 사이 9% 상승한 것으로 나타났다. 영상형 매체 가운데 건물 LCD와 옥외 전자스크린은 광고비가 증가했으며, 고속철도 영상광고는 감소했다. 영상형 옥외광고 내부에서도 모든 매체가 동시에 성장한 것이 아니라, 광고비가 건물과 상업공간에 설치된 디지털 화면으로 집중되는 구조이다.
항저우(杭州)의 변화는 이러한 흐름을 구체적으로 보여준다. 건물 LCD가 항저우 옥외광고에서 차지하는 비중은 2022년 상반기 30.5%에서 2026년 상반기 52.7%로 상승했다. 4년 동안 22.2% 높아지면서 전체 옥외광고의 절반을 넘어섰다. 옥외 전자스크린도 2026년 상반기 12.3%를 차지했다. 영상형 매체를 모두 합하면 항저우 옥외광고의 69%에 이른다.
항저우를 중국 전국 평균을 그대로 대변하는 사례로 볼 수는 없지만, 대규모 소비시장과 디지털산업을 갖춘 신일선 도시에서 광고주의 매체 선택이 어떤 방향으로 이동하고 있는지를 보여주는 참고 사례이다. 2022년에는 건물 LCD와 지하철 광고의 비중이 각각 30.5%와 41.4%로 지하철의 비중이 더 높았으나, 2026년에는 건물 LCD가 52.7%, 지하철이 23.4%로 순위가 역전되었다.
건물 LCD의 확대에는 매체 특성도 작용하고 있다. 광고 내용을 빠르게 교체할 수 있고, 시간대별로 다른 광고를 송출할 수 있으며, 소비자의 반복 이동이 이루어지는 생활·업무 공간에 위치한다. 대규모 유동인구 대상의 일회성 노출보다 생활권 안에서의 반복 접촉을 원하는 광고주 수요와 맞물리면서 활용 범위가 넓어지고 있다.
3) 교통매체 등 전통 옥외매체의 상대적 비중 변화
지하철, 공항, 철도역, 버스정류장 등 교통매체는 여전히 중국 옥외광고시장에서 중요한 위치를 차지하고 있다. 지하철은 2026년 5월에도 전통 옥외매체 광고비의 약 60%를 차지해 전통매체 가운데 가장 큰 비중을 유지했다. 따라서 교통매체의 영향력이 사라지고 있다고 보기는 어렵다.
변화는 절대적인 시장규모보다 전체 옥외광고에서 차지하는 비중에서 확인된다. 항저우의 지하철 광고 비중은 2022년 상반기 41.4%에서 2026년 상반기 23.4%로 낮아졌다. 같은 기간 건물 LCD의 비중이 30.5%에서 52.7%로 높아졌다는 점을 감안하면 광고비의 상당 부분이 교통거점에서 생활·업무공간의 디지털 매체로 이동한 것으로 볼 수 있다.
업종별 자료에서도 비슷한 변화가 나타난다. 자동차 업종의 경우 공항 광고 비중은 32.7%에서 2026년 16.0%로 낮아졌으며, 지하철 광고도 16.4%에서 4.8%로 감소하였다. 2026년에는 옥외 전자스크린이 45.2%, 건물 LCD가 23.9%를 차지하면서 두 디지털 매체의 합계 비중이 약 70%에 달했다. 자동차 광고에서 과거 비중이 높았던 공항과 지하철의 자리를 디지털 화면이 상당 부분 대체한 결과로 해석된다.
식품 업종 역시 디지털 매체 중심의 구조가 나타난다. 최근 5년간 영상형 매체가 식품업종 옥외광고에서 차지하는 비중은 73-82% 수준을 유지했으며, 건물 LCD가 62.4-74.7%를 차지했다. 2026년 1분기 지하철 광고 비중은 11.3%였고, 공항·철도역·버스 외부광고의 비중은 장기적으로 낮아지는 흐름이다.
교통매체의 비중 감소가 곧 전통 옥외광고의 쇠퇴를 뜻하지는 않는다. 지하철과 공항은 대규모 유동인구와 특정 소비계층에 접근할 수 있다는 장점을 갖고 있으며, 2026년 1분기 일부 교통매체의 광고비도 증가했다. 주목할 점은 매체 운영 방식의 변화이다. 과거 한두 개의 대형 교통매체에 집중하던 방식에서 벗어나 지하철·공항과 건물 LCD·전자스크린을 목적에 따라 조합하는 방향으로 광고주의 매체 활용이 변화하고 있다.
2026년 상반기 중국 옥외광고의 매체구조는 전통매체와 디지털매체의 단순한 대체관계보다는 광고비 배분의 재조정으로 설명하는 것이 적절하다. 지하철·공항 등 교통거점의 광고 기능은 유지되고 있지만, 신규 광고비와 성장분은 건물 LCD와 전자스크린에 집중되고 있다. 이러한 경향은 신일선 도시와 소비재·자동차 등 주요 업종에서 더욱 뚜렷하게 나타나고 있다.
4. 지역 및 광고주 구조의 변화
1) 일선도시 중심 구조의 완화와 신일선 도시군의 성장
2026년 중국 옥외광고시장에서 나타난 지역적 변화는 베이징(北京)·상하이(上海)·광저우(广州)·선전(深圳) 등 일선도시 중심의 시장구조가 다소 완화되고 있다는 점이다. CODC가 청두(成都)·다롄(大连)·항저우(杭州)·쿤밍(昆明)·난징(南京)·선양(沈阳)·톈진(天津)·우한(武汉)·시안(西安)·충칭(重庆) 등 신일선 중심 10개 도시군을 하나의 시장군으로 집계한 결과, 이들 도시가 전국 옥외광고에서 차지하는 비중은 2026년 1-5월 35%로 전년 동기보다 4% 상승하였다. 같은 기간 일선도시의 비중은 낮아지고 하위 도시군의 비중은 소폭 상승한 것으로 나타났다.
광고 지출 규모도 빠르게 늘었다. 같은 10개 도시의 2026년 1-5월 옥외광고비는 매체사 공시단가 기준 364.85억 위안으로 전년 동기 대비 22.1% 증가하였다. 2025년 같은 기간에는 0.3% 감소했던 점을 고려하면 시장 흐름이 감소에서 성장으로 전환된 것이다.
광고주 기반도 확대되었다. 해당 도시군에서 옥외광고에 참여한 브랜드는 5,962개로 전년 동기보다 610개 증가했으며, 브랜드당 평균 광고비도 2025년 560만 위안에서 2026년 610만 위안으로 증가했다. 광고주 수가 늘어난 데 더해 기존 광고주의 평균 지출 규모까지 확대되면서 지역시장의 성장 폭을 키웠다.
도시별로는 조사대상 10개 도시 모두 전년 동기보다 옥외광고 지출이 증가하였다. 항저우·청두·우한·쿤밍·다롄은 전년도 감소에서 증가로 전환했고, 난징·충칭·톈진·시안·선양은 2년 연속 증가세를 유지했다. 2026년 1-5월에는 항저우가 63.18억 위안 이상으로 조사대상 도시 가운데 가장 큰 규모를 기록하였다.
일선도시는 여전히 광고주의 핵심 시장이며, 옥외광고시장의 중심이 신일선 도시로 완전히 이동했다고 보기는 어렵다. 다만 신규 광고비와 참여 브랜드의 증가가 주요 지역거점 도시에서도 빠르게 나타나면서 지역별 시장격차가 이전보다 줄어드는 흐름이다.
2) 항저우 사례로 본 신일선 도시의 시장 확대
항저우는 2026년 신일선 도시의 옥외광고시장 확대를 보여주는 대표적 사례이다. 2026년 상반기 항저우의 옥외광고비는 78.5억 위안으로 최근 5년 중 가장 높은 수준을 기록했으며, 전년 동기 대비 24% 증가하였다. 전국 도시별 순위에서는 베이징·상하이·광저우·선전에 이어 5위를 기록하였다. 앞 절에서 제시한 1-5월 수치(63.18억 위안)는 같은 해 상반기(78.5억 위안)의 부분 집계이며, 6월 광고비가 더해지면서 상반기 전체 규모가 크게 높아졌다.
항저우의 시장규모는 중기적으로도 확대되어 왔다. 2022년 상반기 46억 위안에서 출발해 2023년과 2024년에는 각각 10% 이상의 증가율을 기록하였다. 2025년 상반기 증가율은 3%로 둔화되었으나, 2026년 다시 24%로 높아졌다.
광고주 수도 증가하였다. 2026년 상반기 항저우에서 옥외광고에 참여한 브랜드는 1,289개로 최근 5년 중 가장 많았으며, 브랜드당 평균 광고비도 최고치를 기록했다. 광고주 수와 브랜드당 광고비가 동시에 증가해, 항저우의 시장 확대가 소수 브랜드의 대규모 광고에만 의존한 것이 아님을 확인할 수 있다.
제3장에서 살펴본 매체구조의 디지털화와 더불어, 지역시장 자체의 규모와 광고주 참여도 확대가 병행되고 있다는 점에서 항저우는 신일선 도시 시장 변화의 주요 참고 사례이다.
3) 광고업종 집중도 상승과 업종 구성의 변화
2026년에는 옥외광고비가 일부 업종에 집중되는 경향이 더욱 뚜렷해졌다. 전국 기준으로 2026년 1분기 옥외광고비 상위 10개 업종이 전체에서 차지하는 비중은 83%로, 전년 동기보다 10% 상승하였다. 소프트웨어와 인터넷 사이트 관련 업종의 비중이 크게 증가하였고, 서비스업·식품·오락·레저 업종은 최근 3년간 상위권을 유지하였다. 반면 음료·주류·의류·화장품 등의 비중은 상대적으로 낮아졌다.
지역시장에서는 이 변화가 더 선명하게 나타났다. 신일선 중심 10개 도시의 2026년 1-5월 광고비 가운데 소프트웨어·식품·인터넷 사이트·화장품·서비스업 등 상위 5개 업종이 차지한 비중은 53%로 전년 동기보다 17% 상승하였다. 소프트웨어·식품·인터넷 사이트·화장품·의류·건강기능식품은 비중이 높아진 반면, 음료와 주류는 상대적으로 낮아졌다.
하지만 전통적인 소비재가 모두 위축된 것은 아니다. 소비자의 관심이 높아진 세부 품목에서는 광고비가 빠르게 증가하고 있다. 대표적으로 기능성 음료의 2026년 상반기 옥외광고비는 44.49억 위안으로 전년 동기 대비 54% 증가했으며, 전체 음료 광고에서 차지하는 비중도 30%로 전년보다 12% 높아졌다.
업종구조의 변화를 종합하면, 중국 옥외광고시장은 기존의 식음료·화장품 등 전통 소비재 중심에서 소프트웨어·인터넷 서비스와 건강 관련 소비재를 함께 포함하는 구조로 넓어지고 있다. 동시에 상위 업종의 광고비 집중도가 높아지면서 전체 시장의 흐름이 소수 성장업종과 대형 광고주의 전략에 더 큰 영향을 받는 구조로 변화하고 있다.
4) 인터넷 플랫폼·소프트웨어 기업의 옥외광고 확대
광고업종 변화에서 가장 두드러지는 부분은 온라인 서비스를 주력으로 하는 기업의 옥외광고 확대이다. 신일선 중심 10개 도시에서는 2026년 1-5월 소프트웨어와 인터넷 사이트 업종의 광고비 비중이 크게 상승하였다. 소프트웨어 업종에서는 셴위(闲鱼)와 첸원(千问)의 광고 확대가 영향을 미쳤고, 인터넷 사이트 업종에서는 타오바오(淘宝)·티몰(天猫)의 대규모 광고가 증가세를 이끌었다.
브랜드 순위에서도 같은 흐름이 나타났다. 해당 도시군의 상위 광고주 가운데 소프트웨어와 식품 업종 브랜드가 각각 3개씩 포함되었으며, 타오바오·티몰은 가장 큰 규모의 옥외광고를 집행한 브랜드로 집계되었다. 신규 진입 브랜드 중에서는 첸원이 상위권에 포함되었다.
항저우에서는 온라인 기업의 존재감이 더욱 뚜렷하다. 2026년 상반기 항저우의 옥외광고 상위 10개 브랜드 가운데 인터넷 사이트·소프트웨어 관련 브랜드가 4개를 차지했다. 타오바오·티몰의 광고비는 6억 위안을 넘어 가장 높은 수준을 기록했으며, 셴위·메이퇀(美团)·첸원도 옥외광고 집행 규모를 확대하였다.
온라인 기업의 옥외광고 확대는 디지털 광고의 대체가 아닌, 온라인 중심의 고객접점을 도시의 오프라인 생활공간으로 넓히려는 전략의 일환으로 볼 수 있다. 전자상거래, 생활서비스, AI 서비스 등 이용자 확보가 중요한 업종에서 브랜드 인지도 제고와 신규 서비스 홍보 수단으로 옥외광고를 활용하는 사례가 증가하고 있다.
2026년 상반기 중국 옥외광고시장의 지역·광고주 구조는 두 방향으로 변화하고 있다. 지역적으로는 일선도시의 비중이 다소 낮아지는 가운데 신일선 중심 도시군의 시장규모와 참여 브랜드가 확대되고 있으며, 광고주 측면에서는 소프트웨어와 인터넷 플랫폼이 주요 광고업종으로 부상하고 있다. 옥외광고시장의 성장 기반이 지역과 업종 모두에서 이전보다 다변화되고 있는 흐름을 보여주고 있다.
5.옥외광고 정책 및 규제환경의 변화
1) 광고산업 고품질 발전정책과 옥외광고의 디지털 전환
2026년 중국의 광고정책은 광고산업의 디지털 전환을 지원하는 동시에 새로운 광고방식에 대한 관리체계를 정비하는 방향으로 구체화되었다. 국가시장감독관리총국, 국가발전개혁위원회, 중앙인터넷정보판공실, 공업정보화부, 국가광전총국, 국가데이터국 등 6개 부처는 「신시대 광고산업의 고품질 발전을 촉진하기 위한 의견」(关于大力促进新时代广告产业高质量发展的意见)을 공동으로 마련하였다.
정책은 광고산업의 기술혁신, 소비촉진, 감독체계 등을 포괄하는 종합정책으로, 기술 분야에서는 빅데이터, 블록체인, 사물인터넷, 인공지능을 광고산업에 활용하고, 광고 데이터의 수집에서 실시간 분석, 콘텐츠 생성까지 연계하는 기술기반의 구축을 명시하였다. 아울러 소비자의 행동·선호·매체접점 등에 기반한 데이터 활용형 광고서비스의 발전도 주요 과제로 제시되었다.
옥외광고와 관련해서는 전통 광고매체의 디지털 전환과 함께 옥외광고의 디지털화·지능화 및 공간·상황 맞춤형 발전에 대한 지원 방침을 명시하였다. 전통 광고기업과 디지털 기술기업 간 협력 확대, 디지털 소비환경에 적합한 광고 운영 및 상호작용 방식의 개발도 정책지원 대상에 포함되었다.
감독체계의 고도화도 정책의 주요 내용이다. 중앙정부는 새로운 광고형태에 맞는 관리기준을 정비하고, 광고 모니터링과 데이터 분석 역량을 강화하며, 광고 데이터의 안전관리와 개인정보 보호 수준을 높이는 방침을 제시하였다. 또한 업계 자율규제와 사회적 감시를 정부 감독과 결합하는 방안도 함께 포함되었다.
2) 옥외광고 자율규약 제정과 업계 자율규제 강화
중국광고협회는 국가시장감독관리총국의 지도 아래 「옥외광고 자율규약」(户外广告自律公约)을 제정하였으며, 2026년 6월 23일 관련 내용을 공개하였다. 자율규약은 법률이나 행정법규와 달리 직접 행정처벌의 근거가 되는 규범은 아니지만, 옥외광고 사업자가 준수해야 할 업계 차원의 행동기준을 제시한다는 점에서 주목할 필요가 있다.
자율규약은 옥외광고가 법령에 따라 게시되어야 한다는 원칙과 함께 광고내용에 대한 구체적인 자율규제 기준을 제시하고 있다. 지나친 사치와 향락, 배금주의, 각종 차별적 표현을 지양하고, 직장생활의 과도한 경쟁이나 경제적 불안 등을 이용해 사회적 불안감을 조성하거나 특정 집단을 비하·희화화하는 광고를 자제하는 내용을 담고있다. 미성년자·여성·노인 등 특정 집단의 권익 보호도 포함하였다.
사업자에게는 광고내용에 대한 자체 안전관리와 비상대응체계를 갖추고 관계기관 및 사회의 감독을 수용할 것을 요구하였다. 광고가 게시된 이후 정부가 위법성을 확인해 제재하는 방식을 넘어, 광고사업자가 게시 이전과 운영과정에서 자체적으로 위험요인을 관리하는 구조이다.
중앙정부가 같은 시기 발표한 광고산업 고품질 발전정책(제1절 참조)도 기업의 책임, 업계 자율규제, 정부 감독, 사회적 감시를 결합한 종합적 관리체계를 정책목표로 제시하고 있다. 이러한 맥락에서 「옥외광고 자율규약」은 업계의 자율규제를 구체화한 제도적 수단에 해당한다.
3) 옥외광고 내용규제 특별정비와 정부 감독 강화
국가시장감독관리총국은 2026년 6월 18일자로 「옥외광고 방향성 문제 특별정비에 관한 통지」(关于开展户外广告导向问题专项治理的通知)를 마련하고, 9월까지 전국적인 특별정비를 추진할 것을 지시하였다.정비대상은 옥외광고시설의 설치나 허가 전반보다는 상업시설의 대형 전자스크린 등을 포함한 옥외광고의 내용과 표현에 초점을 두고 있다.
특별정비는 6월 기초조사, 7-9월 집중정비, 9월 제도화 단계로 구성되었다. 기초조사 단계에서는 지역 내 옥외광고시설의 위치, 형태, 운영주체 및 광고게시자 등을 파악하고, 집중정비 단계에서는 주요 내용·지역·시기·사업자를 대상으로 현장점검, 민원·신고, 언론보도 등을 통해 발견된 위법광고를 조사하는 방식이다. 마지막 단계에서는 정비 결과를 바탕으로 상시적인 감독제도를 마련하는 것을 목표로 하였다.
감독대상도 구체화되었다. 대형 상업시설과 슈퍼마켓, 광장, 도시 간선도로, 대중교통수단, 공항·역·부두 및 정부기관 주변 등 주요 장소의 옥외광고를 집중 점검하고, 광고게시자가 광고 수주등록, 내용심사, 자료보관 등 내부 관리절차를 충실히 이행하도록 요구하였다.
온라인과 오프라인의 연계관리도 강화되었다. 옥외광고에서 문제가 된 내용이 인터넷 플랫폼을 통해 다시 확산될 경우 플랫폼 사업자에게 수정·삭제·차단 등의 조치 의무를 부과하고, 상업용 전자스크린 등을 통해 게시된 비상업적 정보에 문제가 있을 때에는 홍보·인터넷관리 부서와 연계하여 대응하는 체계를 규정하였다.
이번 특별정비의 특징은 옥외광고 감독이 도시공간에 설치된 물리적 시설만을 대상으로 하지 않는다는 점이다. 광고내용, 사업자의 내부관리, 온라인 확산, 관계부처 간 협업을 하나의 관리체계로 연결하는 방향이 강화되고 있다. 시장감독부서는 홍보, 인터넷관리, 주택·도시건설 및 도시관리 부서 등과의 협업을 통해 상시적인 종합관리체계를 구축할 것을 요구받고 있다.
4) 지방정부의 옥외광고 관리제도 개편: 산동성(山东省) 지난시(济南市) 사례를 중심으로
지방정부 차원에서도 옥외광고 관리제도의 개편이 진행되고 있다. 산동성지난시는 2019년 제정된 「지난시 옥외광고 및 간판표지 관리조례」를 2026년 전면 개정하였다. 개정안은 2026년 4월 23일 지난시 제18기 인민대표대회 상무위원회 제31차 회의에서 의결되었고, 5월 21일 산둥성 제14기 인민대표대회 상무위원회 제24차 회의의 비준을 거쳐 7월 1일부터 시행되고 있다.
지난시 도시관리국은 개정 방향을 기존의 '엄격한 통제·수량감축·강한 처벌' 중심에서 '적정 수준의 규제조정·정밀관리·안전확보·발전지원' 중심으로 전환하였다고 밝혔다. 실제 개정조례에서는 일률적인 설치금지를 줄이고 지역 특성에 따른 차등관리와 광고산업의 활력을 함께 고려하는 방향이 반영되었다.
가장 큰 변화는 구역별 차등관리 체계의 확대이다. 2019년 조례는 특별계획에서 설치금지구역과 설치제한구역을 구분하도록 규정했으나, 2026년 개정조례는 “집중표시구역”을 추가해 설치금지구역·설치제한구역·집중표시구역의 3단계 체계를 마련하였다. 집중표시구역은 주요 상업중심지에서 옥외광고와 간판표지의 집중 설치를 유도하는 공간이다.
설치규제도 일부 조정되었다. 기존 조례는 기둥식 대형 옥외광고판의 설치를 원칙적으로 금지했으나, 개정조례는 지난시 중심도시지역과 구·현의 도시 건설완료지역에서만 금지하고, 그 밖의 지역에서는 광고시설의 도복(倒伏) 영향 범위 내에 도로·건축물·공공시설·다중이용장소 등이 없는 경우에 한해 설치를 허용하였다.전면금지에서 지역과 안전위험을 고려한 차등규제로 방식을 전환한 것이다.
간판표지 기준도 완화되었다. 기존 조례에서는 점포간판을 원칙적으로 2층 이하에 설치하도록 했으나, 개정조례에서는 3층 창문 아래까지 설치할 수 있도록 범위를 확대하고 집중표시구역에는 예외를 인정하였다. 지난시 도시관리국도 2층 이상 점포간판과 비정형·창의형 간판에 대한 규제를 완화한 것을 개정의 주요 내용으로 설명하고 있다.
대형 옥외광고의 사전허가, 비대형 옥외광고의 사후 정보등록이라는 기본구조는 기존 조례부터 존재해 왔다. 개정조례는 이 구조를 유지하되 설치위치, 주·야간 현장사진, 규격·치수, 구조형식, 설치자 정보 등 등록항목을 구체화하였다. 반면 안전과 콘텐츠 관리에서는 사업자 책임이 강화되었다. 개정조례는 전자표시장치의 전기사용 안전과 네트워크 안전관리, 대형 옥외광고의 정기적인 안전검사, 설계상 사용연한에 도달한 시설의 철거 등을 규정하였다. 광고내용과 관련해서도 담배광고 금지와 함께 시장감독관리부서가 광고내용의 금지목록을 마련하는 근거를 두었다.
개정조례에 맞춘 특별계획 정비도 병행되고 있다. 지난시 도시관리국은 2026년 6월 「지난시 옥외광고 및 간판표지 특별계획(2023~2035년)」(济南市户外广告和牌匾标识专项规划(2023—2035年) 개정안에 대한 의견수렴을 실시하였다. 기존 특별계획은 2017년부터 시행되어 왔으며, 도시발전과 관리환경의 변화에 맞춰 설치기준을 조정할 필요가 있다는 점이 개정의 주요 배경으로 작용하였다.
지난시는 집중표시구역으로 활용할 주요 상권에서 입체형·특수형 간판, 동적 조명, 몰입형·상호작용형 디자인 등의 활용을 지원하고, 일반 상업지역에서는 크기·글꼴·색상을 일률적으로 맞추는 방식에서 벗어나 업종과 브랜드 특성을 반영한 디자인을 허용한다는 방침도 밝히고 있다.
지난시 사례의 정책방향은 설치규제를 지역과 위험수준에 따라 세분화하고, 상업지역의 디자인 자율성은 확대하는 대신, 안전·네트워크·광고내용에 대한 사업자 책임은 강화하는 방식의 제도 재구성으로 요약된다.
2026년 중국의 옥외광고 정책환경은 산업지원과 규제강화가 동시에 진행되고 있다. 중앙정부는 옥외광고의 디지털화와 새로운 광고서비스의 발전을 지원하면서, 업계 자율규제와 콘텐츠 감독, 사업자의 내부관리 책임도 강화하고 있다. 지방정부는 획일적인 설치규제를 줄이는 대신 지역별 기능과 안전위험에 따라 관리기준을 세분화하고 있다. 즉, 중국 옥외광고 정책의 변화는 디지털 전환 지원, 콘텐츠 관리 강화, 사업자 책임 확대, 지역별 차등관리가 병행되는 구조이다.
6.결론
2026년 상반기 중국 옥외광고시장은 광고비와 참여 브랜드의 양적 확대가 매체구조와 광고주 구성의 질적 변화와 함께 진행되었다. 광고비의 증가분은 건물 LCD와 전자스크린 등 생활공간 밀착형 디지털 매체에 집중되었고, 지하철·공항 등 교통거점 중심이던 매체 비중은 상대적으로 낮아졌다. 지역적으로는 일선도시 중심의 시장구조가 완화되면서 신일선 도시군의 광고비와 광고주 기반이 확대되었으며, 인터넷 플랫폼·소프트웨어 기업 등 온라인 사업자가 새로운 주요 광고주로 부상하였다. 시장의 성장이 기존 광고주와 매체의 연장선을 넘어 참여 주체와 매체 배분의 재편을 수반하고 있다는 점이 2026년 상반기의 핵심적인 특징이다. 정책환경도 산업 변화에 대응하는 방향으로 움직이고 있다.
중앙정부는 옥외광고의 디지털화와 데이터 기반 광고서비스를 지원하면서, 콘텐츠 감독·사업자 내부관리·온오프라인 연계관리 등 규제체계를 동시에 정비하고 있다. 업계 자율규제도 제도적 수단으로 구체화되었다. 지방정부 차원에서는 획일적인 설치금지 중심의 규제를 줄이고, 지역 특성과 안전위험에 따른 차등관리, 상업지역의 디자인 자율성 확대, 사업자의 안전·네트워크 관리 책임 강화를 결합하는 방향으로 제도가 재구성되고 있다(지난시 옥외광고 및 간판표지 관리조례 참고). 산업 활성화와 감독 고도화를 병행하는 정책 기조는 디지털 전환이 가속화되는 옥외광고시장에서 당분간 지속될 가능성이 높다.
한국 옥외광고 정책에도 참고할 만한 점이 있다. 중국의 사례는 옥외광고의 디지털 전환이 매체기술의 변화에 그치지 않고 광고주 구성, 지역시장 구조, 규제 프레임워크의 전면적인 조정을 수반한다는 점을 보여준다. 설치 위치와 규격 중심의 관리체계만으로는 디지털 매체의 콘텐츠 관리, 온오프라인 연계, 사업자의 네트워크 안전 등 새로운 과제에 대응하기 어렵다는 인식이 중국 정책 변화의 출발점이다. 따라서 한국도 옥외광고의 디지털화가 진행되는 만큼, 설치규제와 콘텐츠 관리, 사업자 책임의 범위를 어떻게 조정할 것인지에 대한 정책적 검토가 필요한 시점이다.